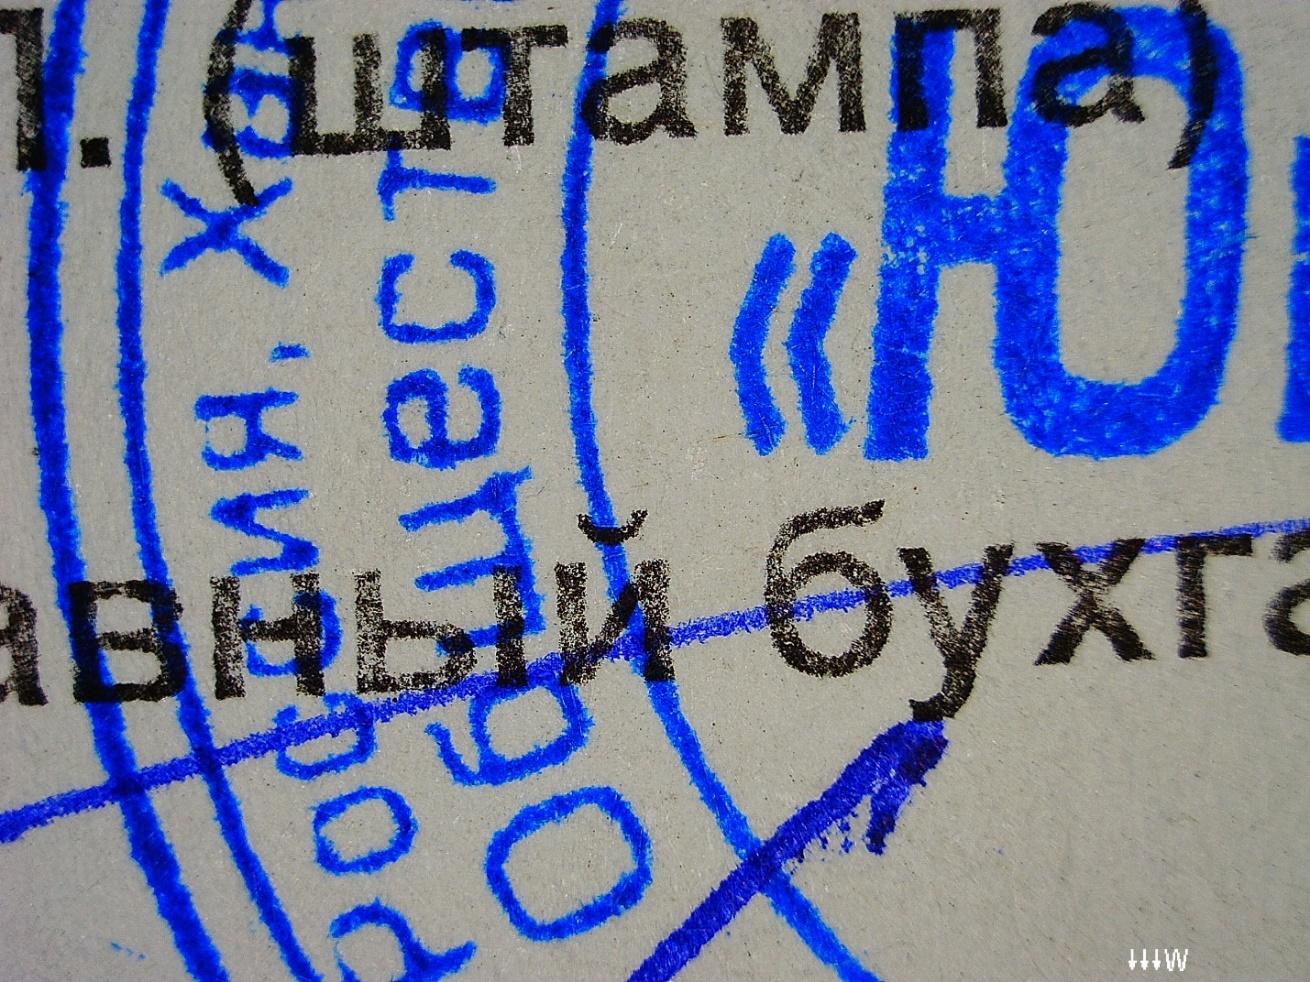Опубликованная практика

Экспертиза давности оттисков печати на квитанциях №161647

Стороны спорили о времени проставления печати на трёх кассовых квитанциях: судебная экспертиза давности создания документа устанавливала период нанесения оттисков. Работа проведена по материалам дела без осмотра объектов. Эксперты-химики сопоставляли даты документов со временем выполнения спорных реквизитов. Арбитражный спор рассматривался в Ханты-Мансийске. Проверка относилась к датированию реквизитов первичной бухгалтерской кассовой документации.

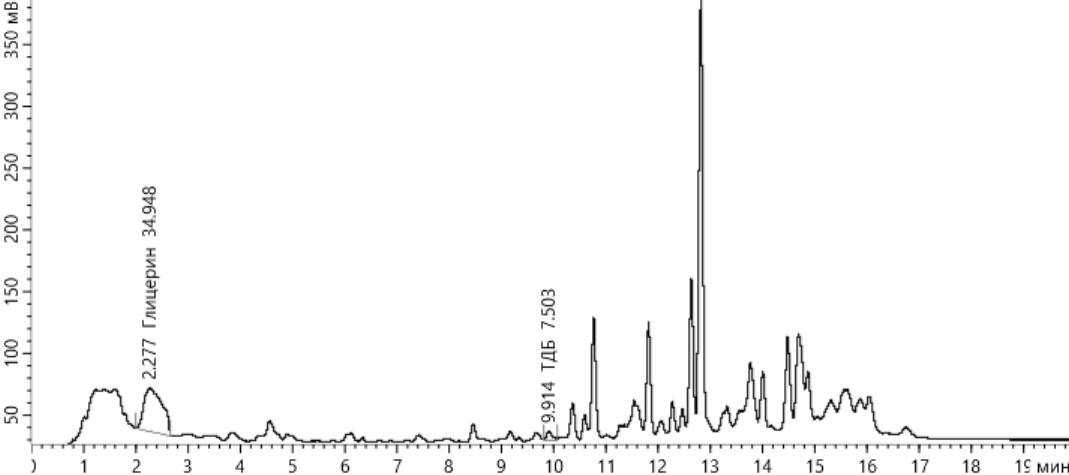
Три оригинала и 3 оттиска изучили микроскопически в нескольких областях спектра, затем отобрали участки штрихов для двух циклов измерений. Летучие компоненты анализировали методом газовой хроматографии на приборе «Кристалл-5000.1». Оптическую плотность красителя измеряли спектрофотометром ПЭ-5400ВИ, после чего сопоставляли относительные показатели, полученные через временной интервал. Отдельно учитывали люминесценцию, экстракцию красителя и фон бумажных волокон.

Дата выполнения
Завершена в сентябре 2024 года
Реальная задача из нашей практики

Публикуем предмет исследования, поставленные вопросы и связь с судебным делом. Персональные данные и сведения ограниченного доступа не раскрываются.

Содержание работы

Задача и материалы исследования

Ниже собраны исходные сведения, цель экспертизы и вопросы, на которые требовалось дать обоснованные ответы.

Арбитражный суд Ханты-Мансийского автономного округа - ЮгрыДело №А75-20247/2020
Участники: ПАО "Сбербанк России", ООО "Югранд"

Объект исследования

Кассовые квитанции стали предметом спора о времени проставления печати. Суду требовалось проверить, совпадало ли время нанесения каждого оттиска с датой соответствующего документа. Квитанции относились к первичной документации финансового учёта. Эксперты изучали бумагу, печатный и рукописный текст, а также штрихи трёх оттисков.

  • Первая бумажная квитанция с печатными и рукописными реквизитами.
  • Вторая бумажная квитанция с печатными и рукописными реквизитами.
  • Третья бумажная квитанция с печатными и рукописными реквизитами.
  • Три спорных оттиска печати на представленных бумажных оригиналах.

Материалы дела содержали судебное определение, сведения о финансовом споре в Ханты-Мансийске и 3 оригинала квитанций. Содержание летучего растворителя в штрихах менялось со временем, поэтому ход работы включал 2 разнесённых по времени аналитических измерения.

Регион

Ханты-Мансийск

Цель экспертизы

Спор касался того, когда на кассовых квитанциях проставили печать. Требовалось сопоставить время нанесения трёх оттисков с датами документов и определить период выполнения каждого спорного реквизита отдельно. Для этой задачи была назначена судебная экспертиза давности создания документа. Проверке подлежал самостоятельный реквизит каждого оригинала, а не дата печатного текста или рукописных записей.

Экспертизу выполнили эксперты-химики в составе комиссии по материалам дела. Они работали с тремя оригиналами, поступившими из арбитражного спора в Ханты-Мансийске. Эксперты последовательно проверяли бумагу, печатный текст и красящее вещество оттисков, чтобы выбрать участки штрихов для приборного анализа. Разделение этапов требовалось для оценки пригодности материала и лабораторной подготовки проб к последующему химическому анализу.

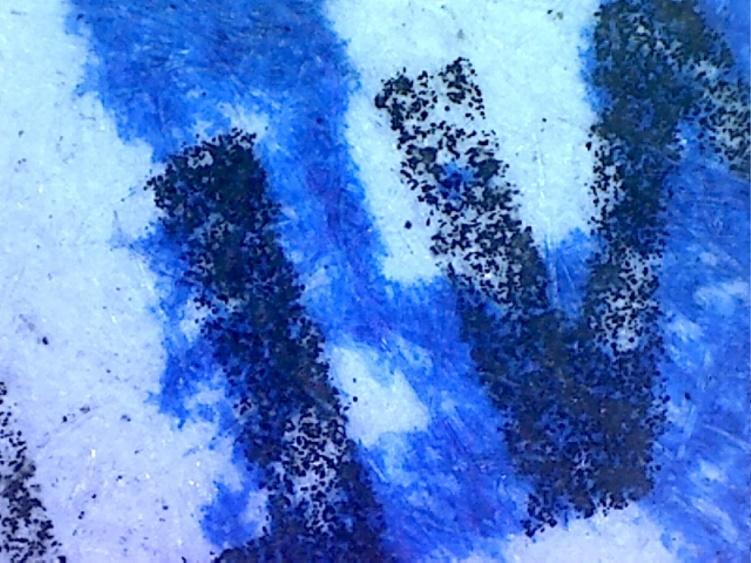
Сначала эксперты провели микроскопию при разных направлениях освещения и в видимой, ультрафиолетовой и инфракрасной областях спектра. Для наблюдений они использовали микроскопы МСП-1, Микмед-5 и Levenhuk DTX30, а также детекторы Ultramag 5-SLG и CmE A37. Эксперты фотографировали общий вид квитанций и увеличенные фрагменты спорных реквизитов. Осмотр в нескольких спектральных диапазонах предшествовал отбору материала из штрихов печати.

  • Микроскопический анализ — оценка бумаги, штрихов и пригодности участков для отбора проб.
  • Газовая хроматография — измерение летучих компонентов на хроматографе «Кристалл-5000.1».
  • Спектрофотометрия — оценка оптической плотности красителя с помощью прибора ПЭ-5400ВИ.
  • Повторный анализ — сопоставление относительного содержания растворителя через временной интервал.

Для датирования печати эксперты отбирали свободные от наложений фрагменты штрихов сходной конфигурации и интенсивности окраски. Пробы помещали в испаритель газового хроматографа. По контрольным участкам бумаги эксперты учитывали фоновые продукты термодесорбции. Затем содержание растворителя соотносили с оптической плотностью красителя и сравнивали показатели двух измерений. Между измерениями выдерживали временной интервал, необходимый для оценки изменения состава штриха.

Расчёт периода нанесения каждого оттиска опирался на изменение относительного содержания растворителя при старении штриха. Эксперты сопоставляли хроматографические пики с оптической плотностью красителя и применяли зависимость между этими показателями во времени. Такой порядок связывал датирование кассовых квитанций с измеряемыми свойствами конкретных проб. Для каждого из трёх документов расчёт выполняли отдельно, используя показатели соответствующего оттиска.

Вопросы на исследование

Судебная экспертиза давности создания документа касалась трёх кассовых квитанций и спора о времени нанесения печати на каждый оригинал. Спор возник вокруг времени оформления документов финансового учёта.

  1. Соответствует ли время нанесения печати дате, указанной на кассовой квитанции?
  2. В какой период нанесли печать на каждую кассовую квитанцию?

Формулировки вопросов обобщены: персональные данные и реквизиты дела исключены, содержание поставленных судом задач не изменено.

Материалы

Иллюстрации к исследованию

Изображения помогают увидеть характер объекта и объём фактических материалов, с которыми работали эксперты.

Профиль работы

Направления экспертизы

В работе были задействованы компетенции по следующим видам судебных исследований.

Обращение в организацию

Нужна экспертиза по похожей задаче?

Расскажите об обстоятельствах и ожидаемом результате. Мы определим вид исследования, подберём профильного эксперта и поможем подготовить вопросы и материалы.

  • Подберём эксперта
  • Поможем с вопросами
  • Оценим срок и стоимость
Задать вопрос или позвоните 8 (800) 333-24-09 Бесплатный звонок по России