Опубликованная практика

Таможенная экспертиза железнодорожных рельсов на Сахалине №165732

Импортёр и таможенный орган спорили о статусе использованных рельсов: таможенная экспертиза (определение кода ТН ВЭД) проверяла назначение и классификацию товара. Эксперты по инженерно-технической экспертизе, автоматизации технологических процессов и финансам работали по материалам дела без осмотра объектов. Документы относились к двум партиям железнодорожной продукции, оформленным в Южно-Сахалинске. Проверка касалась сферы железнодорожного транспорта.

Документальное сопоставление охватило 2 декларации, 2 корректировки и 52 бухгалтерских документа на 71 листе. Описания груза в актах контроля, инвойсах и договорах сравнивали с техническими критериями для рельсов и металлического лома. Нормативную сверку проводили по ГОСТ 2787-75 и техническим условиям на ремонт, сварку и использование старогодных рельсов. Товарную позицию определяли через назначение продукции, возможность её дальнейшего использования и признаки обработки металла.

Дата выполнения
Завершена в январе 2025 года
Реальная задача из нашей практики

Публикуем предмет исследования, поставленные вопросы и связь с судебным делом. Персональные данные и сведения ограниченного доступа не раскрываются.

Содержание работы

Задача и материалы исследования

Ниже собраны исходные сведения, цель экспертизы и вопросы, на которые требовалось дать обоснованные ответы.

Арбитражный суд Сахалинской областиДело №А59-4315/2024
Участники: ООО "УМИТЭКС", Сахалинская таможня

Объект исследования

Партии использованных железнодорожных рельсов стали предметом спора о таможенной классификации товара. Суду требовалось разграничить рельсы для дальнейшей эксплуатации и лом чёрных металлов. Работа относилась к сфере железнодорожного транспорта и охватывала товары, ввезённые по двум декларациям. Свойства товара эксперты восстанавливали по документам о поставке, декларировании и таможенном контроле.

  • Две таможенные декларации на партии железнодорожных рельсов.
  • Два документа о корректировке сведений в декларациях.
  • Два акта таможенных проверок и акт досмотра товара.
  • Договоры поставки и купли-продажи с приложениями.
  • Инвойсы и решения о классификации ввезённого товара.
  • Бухгалтерские документы — 52 документа на 71 листе.

Материалы дела объединяли документы о поставке, таможенном декларировании, проверках и классификации двух партий железнодорожной продукции.

Регион

Южно-Сахалинск

Цель экспертизы

Спор касался того, как классифицировать использованные железнодорожные рельсы при таможенном оформлении. Экспертам требовалось проверить, сохранял ли товар назначение рельсов после ремонта либо отвечал признакам лома чёрных металлов. Отдельно оценивались форма, длина и пригодность изделий для дальнейшей эксплуатации. Таможенная экспертиза (определение кода ТН ВЭД) также предусматривала выбор товарной позиции по установленным признакам.

Судебную таможенную товароведческую экспертизу выполняли эксперты по автоматизации технологических процессов, инженерно-технической экспертизе и финансам. Они работали по материалам дела и сопоставляли сведения о двух партиях товара. Исследовательскую часть построили на документах о поставке, таможенном оформлении, проверках и досмотре. Документы таможенного контроля относились к оформлению товара в Южно-Сахалинске. Каждую характеристику рельсов связывали с документальным источником.

Сведения об изготовителе, происхождении и маркировке конкретных рельсов в материалах отсутствовали, поэтому эксперты применили документальное сопоставление. Допустимость этого приёма определялась наличием актов досмотра, договоров поставки, инвойсов и описаний товара в декларациях. Характеристики из этих источников соотносили с техническими критериями дальнейшего использования рельсов и признаками металлического лома по двум партиям товара.

  • Документальное сопоставление — сверка описаний товара из деклараций, актов и договоров.
  • Нормативная классификация — соотнесение характеристик рельсов с товарными позициями ТН ВЭД ЕАЭС.
  • Техническая оценка — проверка длины, формы и эксплуатационного назначения железнодорожных рельсов.

Для разграничения рельсов и металлического лома эксперты использовали ГОСТ 2787-75 Металлы черные вторичные. Общие технические условия. Возможность ремонта и повторной укладки проверяли по документу «Рельсы железнодорожные старогодные. Технические условия на ремонт, сварку и использование старогодных рельсов». Геометрические параметры сопоставляли с указанными в материалах техническими требованиями для каждого заявленного типа рельсов.

Товарную позицию выбирали по описанию продукции, её назначению и состоянию на момент декларирования. Эксперты отдельно проверяли версии о рельсах определённых типов, ломе из нелегированной стали, искривлении и резке на короткие отрезки. Для каждой версии они связывали признаки из документов с техническими условиями и структурой товарной номенклатуры по обеим спорным партиям.

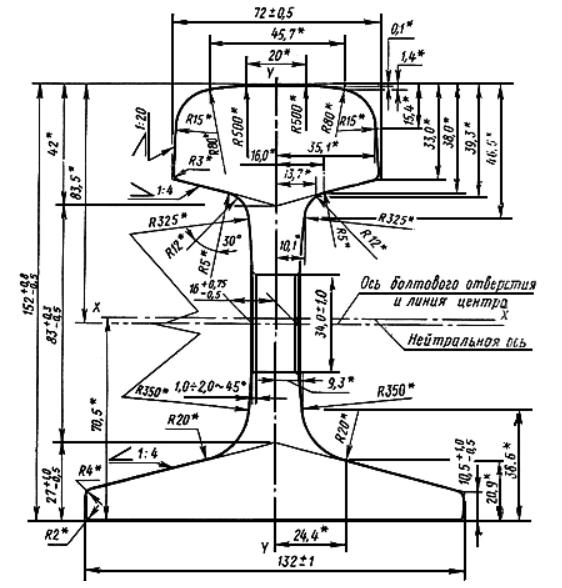
Вопросы на исследование

Судебная таможенная товароведческая экспертиза касалась классификации двух партий использованных железнодорожных рельсов: требовалось различить товар для дальнейшей эксплуатации и металлический лом, а затем определить код ТН ВЭД ЕАЭС.

  1. Является ли товар использованными железнодорожными рельсами, пригодными для дальнейшей эксплуатации после ремонта?
  2. К какому коду ТН ВЭД ЕАЭС относятся ввезённые железнодорожные рельсы?
  3. Является ли товар ломом из нелегированной стали в виде использованных железнодорожных рельсов?
  4. Является ли товар искривлёнными либо разрезанными железнодорожными рельсами длиной менее 1,5 метра?

Формулировки вопросов обобщены: персональные данные и реквизиты дела исключены, содержание поставленных судом задач не изменено.

Материалы

Иллюстрации к исследованию

Изображения помогают увидеть характер объекта и объём фактических материалов, с которыми работали эксперты.

Профиль работы

Направления экспертизы

В работе были задействованы компетенции по следующим видам судебных исследований.

Обращение в организацию

Нужна экспертиза по похожей задаче?

Расскажите об обстоятельствах и ожидаемом результате. Мы определим вид исследования, подберём профильного эксперта и поможем подготовить вопросы и материалы.

  • Подберём эксперта
  • Поможем с вопросами
  • Оценим срок и стоимость
Задать вопрос или позвоните 8 (800) 333-24-09 Бесплатный звонок по России