Рецензия на бухгалтерскую экспертизу при банкротстве в Казани №136
При банкротстве спорили о балансе строительной организации: рецензия на заключение экономической экспертизы проверяла обоснованность прежней оценки отчётности.
В споре о банкротстве требовалось проверить платёжеспособность строительной организации по бухгалтерской отчётности: эту задачу решала судебно-бухгалтерская экспертиза. Эксперты по финансовому менеджменту и оценке работали в Москве по материалам дела без выезда к объектам. Финансовая ретроспектива охватывала 11 кварталов и 2 вида отчётных форм. Расчётная модель учитывала строительную отрасль и временной горизонт отчётности.
Балансовые статьи, ликвидность и рентабельность сопоставляли в программе «Ваш финансовый аналитик». Для 4 вопросов эксперты рассчитали коэффициенты финансовой устойчивости, модель Альтмана и стоимость чистых активов. Камеральная проверка охватывала имущество, обязательства, капитал, выручку и денежные потоки строительной организации. По временным рядам эксперты прослеживали изменение каждого расчётного показателя между последовательными отчётными периодами.
Публикуем предмет исследования, поставленные вопросы и связь с судебным делом. Персональные данные и сведения ограниченного доступа не раскрываются.
Ниже собраны исходные сведения, цель экспертизы и вопросы, на которые требовалось дать обоснованные ответы.
Бухгалтерская отчётность строительной организации стала предметом спора о банкротстве: суду требовалась финансовая картина должника за 11 кварталов. Эксперты изучали формы отчётности как взаимосвязанную систему показателей. Период охватывал работу организации с начала 2009 года до окончания 3 квартала 2011 года.
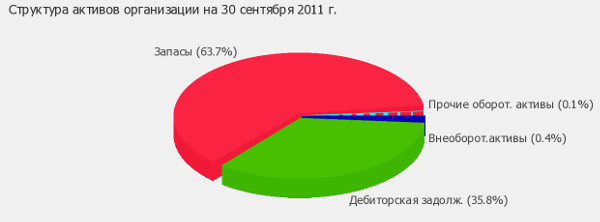
Материалы арбитражного дела описывали спор о финансовом состоянии организации строительной отрасли в Москве. Изменение показателей между отчётными периодами определило ход работы: эксперты сопоставляли структуру активов, обязательств и капитала в динамике.
Спор о банкротстве требовал оценки платёжеспособности строительной организации и реальности её финансовых показателей за 11 кварталов. Судебно-бухгалтерская экспертиза также проверяла версию об искажении бухгалтерской отчётности и способах изменения показателей. Отдельно требовалось оценить, достаточно ли отчётных форм для анализа должника без первичных учётных документов. Проверка относилась именно к предприятию строительной отрасли.
Экспертиза имела единоличную форму производства. Эксперты по финансовому менеджменту и оценке работали по материалам арбитражного дела. Они исследовали отчётность строительной организации за период с начала 2009 года до окончания 3 квартала 2011 года. Камеральную работу с расчётами провели в Москве. Проверку финансового состояния эксперты построили как последовательность расчётов и сопоставлений:
Первичных учётных документов в материалах не было, поэтому эксперты проверяли показатели через взаимосвязь бухгалтерских форм и динамику статей баланса. Такой приём опирался на равенство актива и пассива, а также на согласование показателей между последовательными отчётными периодами. Расчёты коэффициентов и временных рядов за весь период выполняли в программе «Ваш финансовый аналитик».
Структуру баланса проверяли по методике Федерального управления по делам о несостоятельности (банкротстве) (Распоряжение N 31-р от 12.08.1994). Кредитоспособность оценивали по методике Сбербанка России, утверждённой Комитетом Сбербанка России по предоставлению кредитов и инвестиций от 30 июня 2006 г. N 285-5-р. Чистые активы рассчитывали по Приказу Минфина РФ и Федеральной комиссии по рынку ценных бумаг от 29.01.2003 г. N 10н, 03-6/пз.
Экспертиза бухгалтерской отчётности касалась строительной организации и спора о банкротстве: требовалось проверить платёжеспособность должника, реальность финансовых показателей и возможное искажение бухгалтерских данных за продолжительный отчётный период.
Формулировки вопросов обобщены: персональные данные и реквизиты дела исключены, содержание поставленных судом задач не изменено.
Изображения помогают увидеть характер объекта и объём фактических материалов, с которыми работали эксперты.
В работе были задействованы компетенции по следующим видам судебных исследований.
Расскажите об обстоятельствах и ожидаемом результате. Мы определим вид исследования, подберём профильного эксперта и поможем подготовить вопросы и материалы.