Опубликованная практика

Экономическая экспертиза расчёта недостачи топлива №85840

Спор возник из-за недостачи топлива на объекте хранения нефтепродуктов в Краснодарском крае: экономическая экспертиза проверяла расчёт ущерба и его распределение. Работа проведена по материалам дела без осмотра объектов. В комиссии работали эксперты по финансам организаций, экономике, бухгалтерскому учёту и налогообложению. Они изучили 6 томов и сопоставили документы по 3 последовательным инвентаризациям.

При экономическом анализе эксперты сопоставляли учётные периоды с денежной оценкой запасов. Арифметическая проверка охватила исходные величины, промежуточные операции и итоговые строки. Методом прослеживания они связывали первичные показатели с учётными регистрами, а при инспектировании сверяли реквизиты с Федеральным законом от 6 декабря 2011 г. N 402-ФЗ «О бухгалтерском учете». Общую сумму проверяли по межинвентаризационным интервалам и категориям начислений.

Дата выполнения
Завершена в мае 2020 года
Реальная задача из нашей практики

Публикуем предмет исследования, поставленные вопросы и связь с судебным делом. Персональные данные и сведения ограниченного доступа не раскрываются.

Содержание работы

Задача и материалы исследования

Ниже собраны исходные сведения, цель экспертизы и вопросы, на которые требовалось дать обоснованные ответы.

Динской районный суд Краснодарского краяДело №2-50/2020 (2-2298/2019;) ~ М-2053/2019
Участники: ПАО "НК Роснефть"- Кубаньнефтепродукт",

Объект исследования

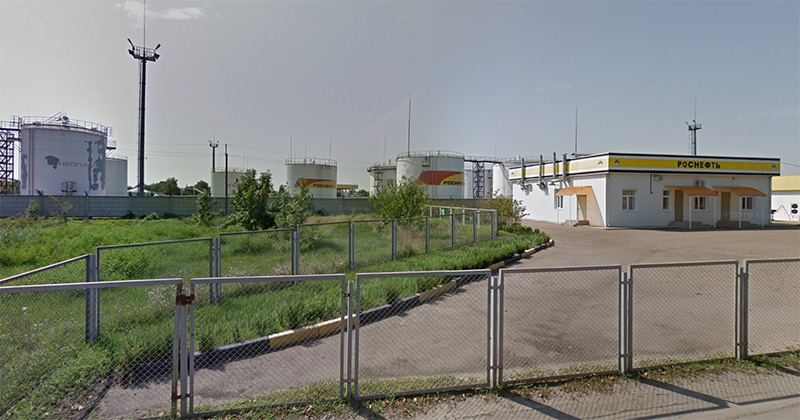
Недостача топлива на объекте хранения нефтепродуктов в Краснодарском крае стала предметом спора о размере ущерба. Для нефтегазовой отрасли такой расчёт связывает результаты инвентаризации с учётными периодами и денежной оценкой запасов. Экспертам передали несколько групп документов:

  • Инвентаризационные описи — сведения по 3 последовательным проверкам запасов топлива.
  • Сличительные ведомости — сопоставление учётных остатков с данными инвентаризаций.
  • Протоколы инвентаризационной комиссии — расчётные материалы по 3 контрольным датам.
  • Документы о рабочем времени и начислениях — данные за межинвентаризационные периоды.
  • Справочные материалы о стоимости нефтепродуктов — основания для денежных расчётов.

Материалы дела составили 6 томов и охватывали 3 последовательные инвентаризации. Запасы топлива в документах учитывались в единицах массы; связь массы, объёма и плотности нефтепродуктов определяла границы документальной проверки.

Регион

Краснодарский край

Цель экспертизы

Спор о недостаче топлива требовал проверить расчёт ущерба по инвентаризационным описям, сличительным ведомостям и протоколам комиссии. Экономическая экспертиза должна была сопоставить исходные показатели, промежуточные операции и итоговые суммы. Отдельная задача состояла в расчёте денежной суммы для каждого лица из представленного распределения. Проверка также касалась порядка распределения общей величины по представленным учётным сведениям.

Дополнительную судебную экономическую экспертизу выполняла комиссия. Эксперты обладали компетенциями в области финансов организаций, экономики, бухгалтерского учёта и налогообложения. Они работали по материалам дела в 6 томах, относящимся к объекту хранения нефтепродуктов в Краснодарском крае. Документы распределили по 3 инвентаризационным периодам, чтобы проверить каждую расчётную цепочку отдельно. Эксперты проверяли бухгалтерские записи и финансовую оценку в одной расчётной последовательности.

Эксперты сопоставляли показатели внутри каждого комплекта, повторяли вычисления и прослеживали перенос сумм между документами. Распределение суммы проверяли с учётом периодов работы и видов начислений за соответствующие интервалы. Для каждого периода они отдельно сверяли начальные и конечные показатели, а затем переходили к денежной части расчёта. Ход проверки строился на следующих приёмах:

  • Экономический анализ — связь инвентаризационных данных, учётных периодов и денежной оценки.
  • Арифметическая проверка — повторный расчёт промежуточных величин и итоговых сумм.
  • Инспектирование документов — контроль реквизитов и согласованности записей каждого комплекта.
  • Прослеживание — движение исходных показателей к сводному расчёту ущерба.

Нормативные критерии эксперты связывали с отдельными операциями расчёта недостачи. Такой порядок отделял контроль обязательных реквизитов от повторного вычисления формул и проверки состава показателей, использованных при распределении. Источники соотносили с конкретными этапами документальной проверки. Требования к инвентаризации относили к описям и сличительным ведомостям, а правила бухгалтерского учёта — к реквизитам. Использовали следующие основания:

  • Инвентаризация имущества — критерии Приказа Минфина РФ от 13.06.1995 N 49 (ред. от 08.11.2010) «Об утверждении Методических указаний по инвентаризации имущества и финансовых обязательств».
  • Бухгалтерские документы — требования Федерального закона от 6 декабря 2011 г. N 402-ФЗ «О бухгалтерском учете».

Вопросы на исследование

Эксперты проверяли расчёт недостачи топлива на объекте нефтегазовой отрасли по материалам 3 инвентаризаций. Суду требовались денежная оценка ущерба и распределение суммы между лицами, включёнными в расчёт.

  1. Правильно ли рассчитан ущерб по данным инвентаризационных описей, сличительных ведомостей и протоколов инвентаризационной комиссии?
  2. Каков размер действительного ущерба в денежном выражении применительно к каждому лицу, указанному в расчёте?

Формулировки вопросов обобщены: персональные данные и реквизиты дела исключены, содержание поставленных судом задач не изменено.

Материалы

Иллюстрации к исследованию

Изображения помогают увидеть характер объекта и объём фактических материалов, с которыми работали эксперты.

Профиль работы

Направления экспертизы

В работе были задействованы компетенции по следующим видам судебных исследований.

Обращение в организацию

Нужна экспертиза по похожей задаче?

Расскажите об обстоятельствах и ожидаемом результате. Мы определим вид исследования, подберём профильного эксперта и поможем подготовить вопросы и материалы.

  • Подберём эксперта
  • Поможем с вопросами
  • Оценим срок и стоимость
Задать вопрос или позвоните 8 (800) 333-24-09 Бесплатный звонок по России