Опубликованная практика

Оценочная экспертиза доли в бизнесе с недвижимостью в Москве №72806

После выхода из общества стороны спорили о выплате за долю в бизнесе: при оценке действительной стоимости доли участника общества с ограниченной ответственностью требовалось рассчитать её размер. Работу провели в Москве по материалам дела без осмотра объектов. Эксперты по экономике, финансам, бухгалтерскому учёту и налогообложению изучили динамику показателей за 3 отчётных года и рассчитывали стоимость на 2 даты.

Балансовые данные сопоставляли с рыночной оценкой коммерческого здания площадью около 1000 квадратных метров. Ценовую выборку сформировали методом сравнения продаж из 3 предложений и скорректировали по условиям торга. Метод чистых активов связывал стоимость недвижимости с активами и обязательствами бизнеса. Календарные интервалы между отчётными и расчётными датами использовали для пропорционального распределения прибыли и амортизации.

Дата выполнения
Завершена в июле 2019 года
Реальная задача из нашей практики

Публикуем предмет исследования, поставленные вопросы и связь с судебным делом. Персональные данные и сведения ограниченного доступа не раскрываются.

Содержание работы

Задача и материалы исследования

Ниже собраны исходные сведения, цель экспертизы и вопросы, на которые требовалось дать обоснованные ответы.

Арбитражный суд г. МосквыДело №А40-2923/19-62-18
Участники: , ООО "ПРОДМАГ-56"

Объект исследования

Доля в уставном капитале стала предметом спора после выхода из общества. Для расчёта выплаты требовалось оценить бизнес на 2 даты с учётом рыночной стоимости коммерческого здания в Москве. По постановке вопроса здание площадью около 1000 квадратных метров входило в расчёт активов, поэтому его стоимость сопоставляли с предложениями на рынке коммерческой недвижимости.

  • Бухгалтерские балансы — показатели активов и обязательств на 2 отчётные даты.
  • Отчёты о финансовых результатах — сведения за 2 последовательных года.
  • Расчёт чистых активов — показатели бизнеса за 3 отчётных года.
  • Корпоративные документы — устав, регистрационные сведения и заявление о выходе.

Материалы дела задавали 2 момента получения заявления, для каждого из которых рассчитывалась стоимость доли. Изменение финансовых показателей между отчётными и расчётными датами определило способ их временного пересчёта.

Регион

Москва

Цель экспертизы

Спор касался суммы выплаты за долю в бизнесе при выходе из общества. Требовалось рассчитать действительную стоимость доли на 2 момента получения заявления и учесть коммерческое здание в составе активов. Отдельно требовалось привести бухгалтерские показатели к каждой из расчётных дат. Эксперты решали задачу в рамках оценки действительной стоимости доли участника общества с ограниченной ответственностью.

Эксперты провели оценочную экспертизу по материалам дела в Москве. В работе участвовали эксперты в области экономики и финансов, бухгалтерского учёта и налогообложения. Они изучили отчётность, расчёт чистых активов и корпоративные документы, а сведения о коммерческом здании сопоставили с открытыми рыночными предложениями. Расчёт разделили на связанные этапы, чтобы привести баланс бизнеса к рыночным показателям:

  1. Метод чистых активов — сопоставление активов и обязательств по бухгалтерскому балансу.
  2. Метод сравнения продаж — отбор 3 аналогов коммерческой недвижимости по площади, расположению и инженерному обеспечению.
  3. Корректировка предложений — приведение цен аналогов с учётом условий возможного торга.
  4. Временной пересчёт — распределение прибыли и амортизации между отчётными и расчётными датами.

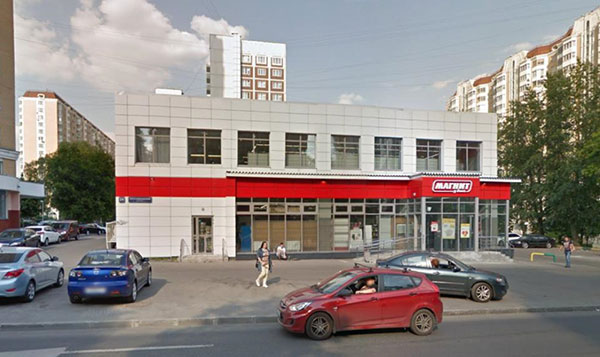
Характеристик здания в материалах дела не было, поэтому эксперты использовали сведения открытых источников о площади, назначении и внешнем виде объекта. Такой приём дал исходные признаки для подбора сопоставимых предложений и расчёта стоимости единицы площади. Затем эксперты заменили балансовый показатель основных средств рыночной оценкой здания и пересчитали чистые активы для каждой даты.

При выборе подхода к оценке бизнеса эксперты учитывали источник «Федеральный стандарт оценки „Оценка бизнеса (ФСО № 8)“». При выборе единицы сравнения и корректировок для коммерческой недвижимости эксперты учитывали источник «Федеральный стандарт оценки „Общие понятия оценки, подходы и требования к проведению оценки (ФСО № 1)“». Первый источник относился к бизнесу, второй — к сопоставлению здания с рыночными предложениями.

Вопросы на исследование

Оценочная экспертиза касалась выплаты за долю в бизнесе после выхода из общества на 2 момента получения заявления с учётом рыночной стоимости коммерческого здания в составе активов.

  1. Какова действительная стоимость доли в уставном капитале на дату юридического получения обществом заявления о выходе с учётом рыночной стоимости коммерческого здания?
  2. Какова действительная стоимость доли в уставном капитале на дату фактического получения обществом заявления о выходе с учётом рыночной стоимости коммерческого здания?

Формулировки вопросов обобщены: персональные данные и реквизиты дела исключены, содержание поставленных судом задач не изменено.

Материалы

Иллюстрации к исследованию

Изображения помогают увидеть характер объекта и объём фактических материалов, с которыми работали эксперты.

Профиль работы

Направления экспертизы

В работе были задействованы компетенции по следующим видам судебных исследований.

Обращение в организацию

Нужна экспертиза по похожей задаче?

Расскажите об обстоятельствах и ожидаемом результате. Мы определим вид исследования, подберём профильного эксперта и поможем подготовить вопросы и материалы.

  • Подберём эксперта
  • Поможем с вопросами
  • Оценим срок и стоимость
Задать вопрос или позвоните 8 (800) 333-24-09 Бесплатный звонок по России